Zarządzanie Bankrollem – Jak Nie Stracić Całego Budżetu
 Available in US
Bankroll to fundament odpowiedzialnego obstawiania zakładów bukmacherskich. Bez jasno określonego budżetu i strategii stawkowania nawet najlepsze typy kończą się stratą. W tym przewodniku wyjaśniamy, czym jest bankroll, jak go ustalić i którą strategię zarządzania kapitałem wybrać. Znajdziesz tu konkretne wzory matematyczne, przykłady i ostrzeżenia przed najczęstszymi błędami.
Czym Jest Bankroll
Bankroll to łączna suma pieniędzy, którą przeznaczasz wyłącznie na zakłady bukmacherskie. To nie kwota na koncie u bukmachera (depozyt), ale cały budżet, który jesteś gotów przeznaczyć na tę formę rozrywki. Bankroll powinien pochodzić z nadwyżek finansowych – pieniędzy, których utrata nie wpłynie na Twoje codzienne życie, rachunki czy zobowiązania.
Różnica między bankrollem a depozytem jest istotna. Depozyt to środki wpłacone na konto u konkretnego bukmachera. Bankroll może być rozłożony między kilka platform lub częściowo pozostawać na koncie bankowym jako rezerwa. Profesjonalni gracze traktują bankroll jak kapitał inwestycyjny – planują każdy zakład i ściśle kontrolują wydatki.
Ustalenie bankrolla wymaga uczciwej odpowiedzi na pytanie: ile pieniędzy mogę stracić bez konsekwencji dla mojego życia? Jeśli przegrasz cały bankroll, nie powinno to wpłynąć na opłaty za mieszkanie, jedzenie czy inne podstawowe potrzeby. Dla większości graczy rekreacyjnych sensowny bankroll to 500-2000 zł. Dla bardziej zaangażowanych typerów może to być kwota wyższa, ale zawsze w granicach rozsądku.
Dlaczego Zarządzanie Bankrollem Jest Kluczowe
Bez strategii zarządzania kapitałem nawet przy 60% skuteczności typów możesz zbankrutować. Brzmi paradoksalnie? Wyobraź sobie gracza, który wygrywa 6 na 10 zakładów, ale przy przegranych stawia znacznie więcej niż przy wygranych. Seria pechowych zakładów może wymazać zyski z wielu trafień.
Zarządzanie bankrollem chroni przed emocjonalnymi decyzjami. Po serii przegranych naturalna jest chęć „odbicia się” – postawienia większej stawki, aby odzyskać straty. To klasyczny błąd prowadzący do jeszcze większych strat. Jasno określona strategia stawkowania eliminuje tę pokusę.
Prawidłowe zarządzanie bankrollem pozwala również przetrwać nieuniknione serie przegranych. Nawet najlepsi typerzy z 55-60% skutecznością trafiają w okresy, gdy przegrywają 10 zakładów z rzędu. Jeśli każdy zakład to 20% bankrolla, pięć przegranych oznacza bankructwo. Jeśli każdy zakład to 2% bankrolla, nawet 10 przegranych pozostawia 80% kapitału na kontynuowanie gry.
Strategia Płaskiej Stawki
Płaska stawka (flat betting) to najprostsza i najbezpieczniejsza strategia zarządzania bankrollem. Polega na obstawianiu tej samej kwoty na każdy zakład, niezależnie od pewności co do wyniku czy wysokości kursu.
Rekomendowana wysokość płaskiej stawki to 1-5% bankrolla. Przy bankrollu 1000 zł oznacza to stawki 10-50 zł na zakład. Im niższy procent, tym bezpieczniej – ale też wolniejszy potencjalny wzrost kapitału.
Przykład: masz bankroll 1000 zł i ustalasz płaską stawkę na 2% (20 zł). Każdy zakład stawiasz za 20 zł, niezależnie od kursu czy dyscypliny. Po 100 zakładach przy 55% skuteczności i średnim kursie 2.00: – 55 wygranych × 20 zł × 2.00 = 2200 zł przychodu – 100 zakładów × 20 zł = 2000 zł wydanych – Zysk netto: 200 zł (20% bankrolla)
Zalety płaskiej stawki: prostota, bezpieczeństwo, łatwość śledzenia wyników. Wady: nie uwzględnia różnic w kursach i pewności co do zakładu.
Strategia Procentowa
Strategia procentowa (percentage staking) polega na obstawianiu stałego procentu aktualnego bankrolla na każdy zakład. W przeciwieństwie do płaskiej stawki, kwota zmienia się w zależności od stanu konta.
Przykład: zaczynasz z bankrollem 1000 zł i ustaloną stawką 3% aktualnego bankrolla. – Pierwszy zakład: 3% × 1000 zł = 30 zł – Po wygranej (kurs 2.00): bankroll = 1030 zł, kolejna stawka = 30,90 zł – Po przegranej: bankroll = 970 zł, kolejna stawka = 29,10 zł
Strategia procentowa automatycznie dostosowuje stawki do stanu konta. Gdy przegrywasz, stawki maleją – chronisz kapitał. Gdy wygrywasz, stawki rosną – maksymalizujesz zyski.
Zalety: automatyczna ochrona przed bankructwem, przyspieszony wzrost przy dobrej passie. Wady: wolniejsze odrabianie strat, wymaga śledzenia aktualnego bankrolla.
Strategia Modulowana (Stawka Jednostkowa)
Strategia modulowana polega na przypisywaniu każdemu zakładowi oceny od 1 do 10, gdzie wyższa ocena oznacza większą pewność co do wyniku. Stawka zależy od tej oceny.
Przykład: bankroll 1000 zł, jednostka (1/10) = 2 zł, maksymalna stawka (10/10) = 20 zł. – Zakład oceniony na 3/10: stawka 6 zł – Zakład oceniony na 7/10: stawka 14 zł – Zakład oceniony na 10/10: stawka 20 zł
Ta strategia pozwala stawiać więcej na zakłady, w których masz większą pewność. Wymaga jednak uczciwej samooceny i dyscypliny – łatwo ulec pokusie zawyżania ocen.
Kluczowa zasada: 10/10 (maksymalna stawka) nie powinna przekraczać 2% bankrolla. Przy bankrollu 1000 zł maksymalna stawka to 20 zł, co daje jednostkę 2 zł.
Pamiętaj o zasadach bezpieczeństwa opisanych w sekcji odpowiedzialna gra.
System Kelly’ego
System Kelly’ego to matematycznie optymalna strategia maksymalizująca wzrost bankrolla w długim terminie. Wymaga jednak precyzyjnej oceny prawdopodobieństwa i wiąże się z wysoką zmiennością.
Wzór Kelly’ego: Stawka = (p × (k – 1) – (1 – p)) / (k – 1)
Gdzie: – p = szacowane prawdopodobieństwo wygranej – k = kurs bukmacherski
Przykład: szacujesz prawdopodobieństwo wygranej na 60% (p = 0,6), kurs bukmachera wynosi 2.00. – Stawka = (0,6 × (2 – 1) – (1 – 0,6)) / (2 – 1) – Stawka = (0,6 – 0,4) / 1 = 0,2 = 20% bankrolla
Pełny system Kelly’ego sugeruje stawianie 20% bankrolla na ten zakład. To bardzo agresywna strategia, dlatego większość graczy używa „ułamkowego Kelly’ego” – np. 25% lub 50% sugerowanej stawki.
Zalety: matematycznie optymalna strategia długoterminowa. Wady: wymaga precyzyjnej oceny prawdopodobieństwa, wysokie wahania bankrolla, ryzyko bankructwa przy błędnych szacunkach.
Strategie Progresywne – Dlaczego Ich Unikać
Strategie progresywne (Martingale, Fibonacci, D’Alembert) polegają na zwiększaniu stawki po przegranej. W teorii pozwalają „odrobić” straty jedną wygraną. W praktyce prowadzą do bankructwa.
System Martingale: podwajasz stawkę po każdej przegranej. Seria zakładów: 10, 20, 40, 80, 160, 320, 640, 1280 zł. Po 8 przegranych z rzędu (co przy kursie 2.00 ma 0,4% szansy, ale przy setkach zakładów jest niemal pewne) potrzebujesz postawić 2560 zł, aby odzyskać początkowe 10 zł.
System Fibonacci: zwiększasz stawkę według ciągu Fibonacciego (1, 1, 2, 3, 5, 8, 13, 21…). Wolniejszy wzrost stawek niż Martingale, ale ten sam fundamentalny problem – seria przegranych prowadzi do gigantycznych stawek.
Dlaczego progresja nie działa? Limity stawek u bukmacherów, ograniczony bankroll, 12% podatek od każdego zakładu w Polsce. Matematycznie oczekiwana wartość progresji jest ujemna – te systemy nie pokonują marży bukmachera, tylko przyspieszają bankructwo.
Pięć Zasad Skutecznego Zarządzania Bankrollem
Zasada pierwsza: ustal bankroll i nie doładowuj go po stracie. Jeśli przegrasz całą kwotę, zrób przerwę i przemyśl swoją strategię.
Zasada druga: nigdy nie przekraczaj 5% bankrolla na pojedynczy zakład. Przy agresywnym podejściu maksymalnie 5%, przy konserwatywnym 1-2%.
Zasada trzecia: prowadź dziennik zakładów. Zapisuj każdy zakład, stawkę, kurs, wynik. Analizuj swoje wyniki raz w miesiącu.
Zasada czwarta: nie graj pod wpływem emocji. Po dużej przegranej lub wygranej zrób przerwę. Emocje prowadzą do błędnych decyzji.
Zasada piąta: ustal cele i limity. Przykład: „Jeśli podwoję bankroll, wypłacam połowę. Jeśli stracę 50%, robię tygodniową przerwę.”
Narzędzia do Zarządzania Bankrollem
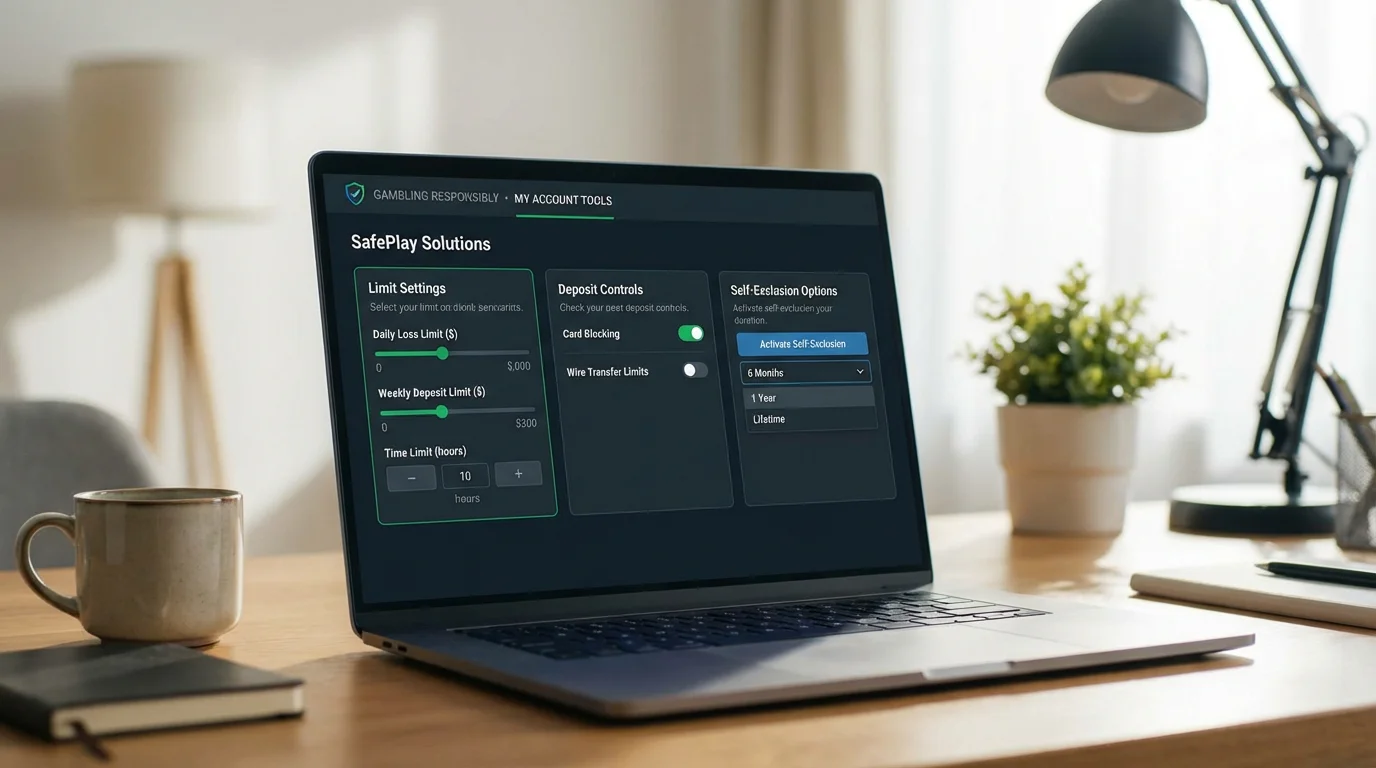
Większość bukmacherów oferuje narzędzia odpowiedzialnej gry, które pomagają kontrolować wydatki: – Limity wpłat (dzienny, tygodniowy, miesięczny) – Limity stawek – Limity strat – Przerwy w grze (24h, tydzień, miesiąc) – Samowykluczenie
Korzystaj z tych narzędzi. Ustaw limit wpłat zgodny z Twoim bankrollem. Jeśli Twój miesięczny bankroll to 500 zł, ustaw limit wpłat na 500 zł miesięcznie.
Dodatkowo prowadź własną dokumentację – arkusz kalkulacyjny z historią zakładów, stawek i wyników. Analizuj regularnie, identyfikuj wzorce, eliminuj błędy.
Podsumowanie: Najważniejsze zasady zarządzania kapitałem
Zarządzanie bankrollem to fundament odpowiedzialnego obstawiania. Ustal kwotę, którą możesz stracić bez konsekwencji, i traktuj ją jako nieprzekraczalny limit. Wybierz strategię stawkowania dopasowaną do Twojego stylu – płaska stawka dla bezpieczeństwa, procentowa dla automatycznej ochrony, modulowana dla elastyczności.
Unikaj systemów progresywnych, które obiecują gwarantowane zyski – nie istnieją. Prowadź dziennik zakładów, analizuj wyniki i ucz się na błędach. Korzystaj z narzędzi odpowiedzialnej gry oferowanych przez bukmacherów.
Pamiętaj: zakłady bukmacherskie to forma rozrywki, nie sposób na zarabianie. Prawidłowe zarządzanie bankrollem pozwala cieszyć się tą rozrywką bez ryzyka problemów finansowych.
Chroń swój kapitał na naszym portalu dla typerów.
